هوشواره حقوقی لکسیر VS هفت هوش مصنوعی حقوقی و چت جی بی تی عمومی، یک پرسش یکسان و رأی وحدت رویه ای که هیچکدام به آن استناد نکردند: فوت راننده مقصر در ماه حرام
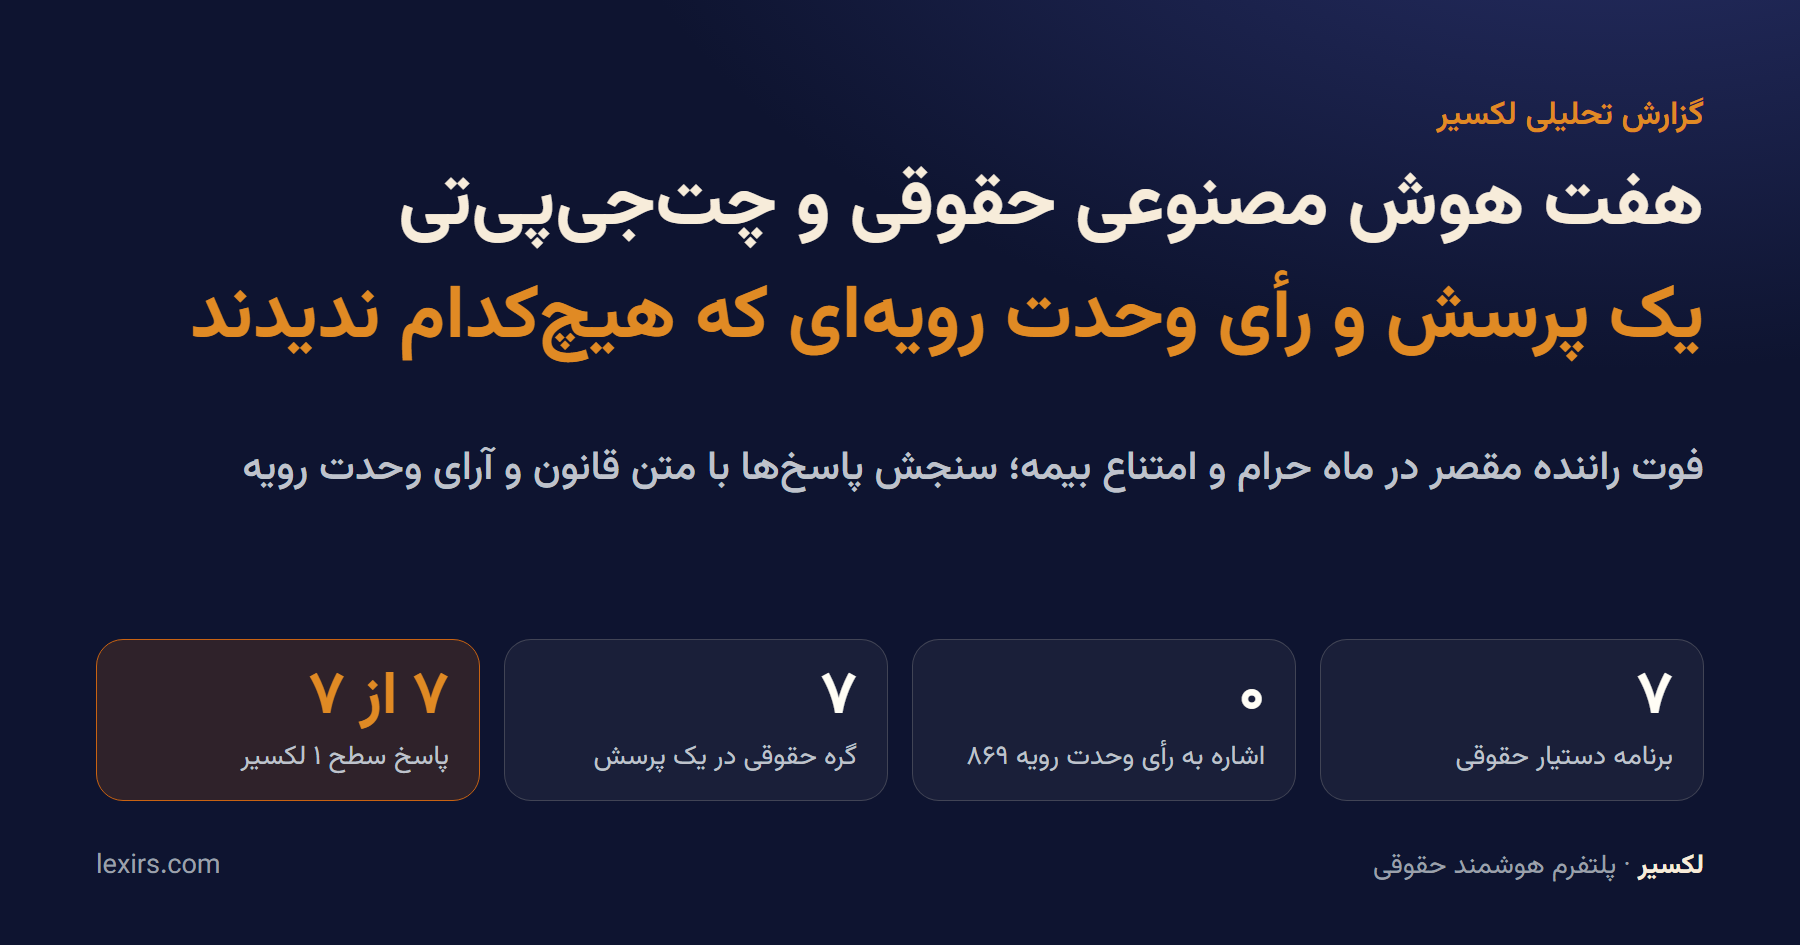
وکلاپرس(پایگاه خبری تخصصی وکلای دادگستری ایران)، یک پرسش حقوقی واحد درباره خسارت فوت راننده مقصر و تغلیظ دیه در ماه حرام را از ۷ برنامه دستیار حقوقی و چتجیپیتی پرسید. ما همان پرسش را به پایهترین سطح مشاوره یعنی مشاوره سطح اول لکسیر دادیم و همه پاسخها را گره به گره با متن قانون، آییننامه، نظریات مشورتی و آرای وحدت رویه سنجیدیم.
در ۴ آبان ۱۴۰۵ وکلاپرس گزارشی درباره عملکرد متفاوت ۷ برنامه دستیار حقوقی در پاسخ به یک پرونده حقوقی منتشر کرد. یک پرسش یکسان به این هفت دستیار حقوقی داده شد: آداد، بله، دادنو، دیوان، دادیار، روبووکیل و وکیل شریف. همان پرسش توسط وکلاپرس به چتجیپیتی هم داده شد. جمعبندی گزارش یک جمله کلیدی داشت: هیچیک از پاسخها به رأی وحدت رویه شماره ۸۶۹ مورخ ۲۵ شهریور ۱۴۰۴ اشاره نکرده بودند.
هوشواره حقوقی لکسیر که به تازگی رونمایی شده است، در آزمون آنان نبود اما ما همان پرسش را کلمه به کلمه و بدون هیچ مدرک پیوست به سطح ۱ مشاوره لکسیر دادیم. این پایهترین و ارزانترین سطح خدمت ماست. سپس هر نه پاسخ را با متن رسمی مقررات سنجیدیم. در این گزارش داوری بر پایه سلیقه نیست؛ هر حکم را به ماده، تبصره یا رأی وحدت رویهای برمیگردانیم که خواننده خودش میتواند آن را بخواند. متن کامل پاسخ سطح ۱ لکسیر را هم در بخش نمونهکارها در وبسایت لکسیر منتشر کردهایم تا بیواسطه خوانده شود.
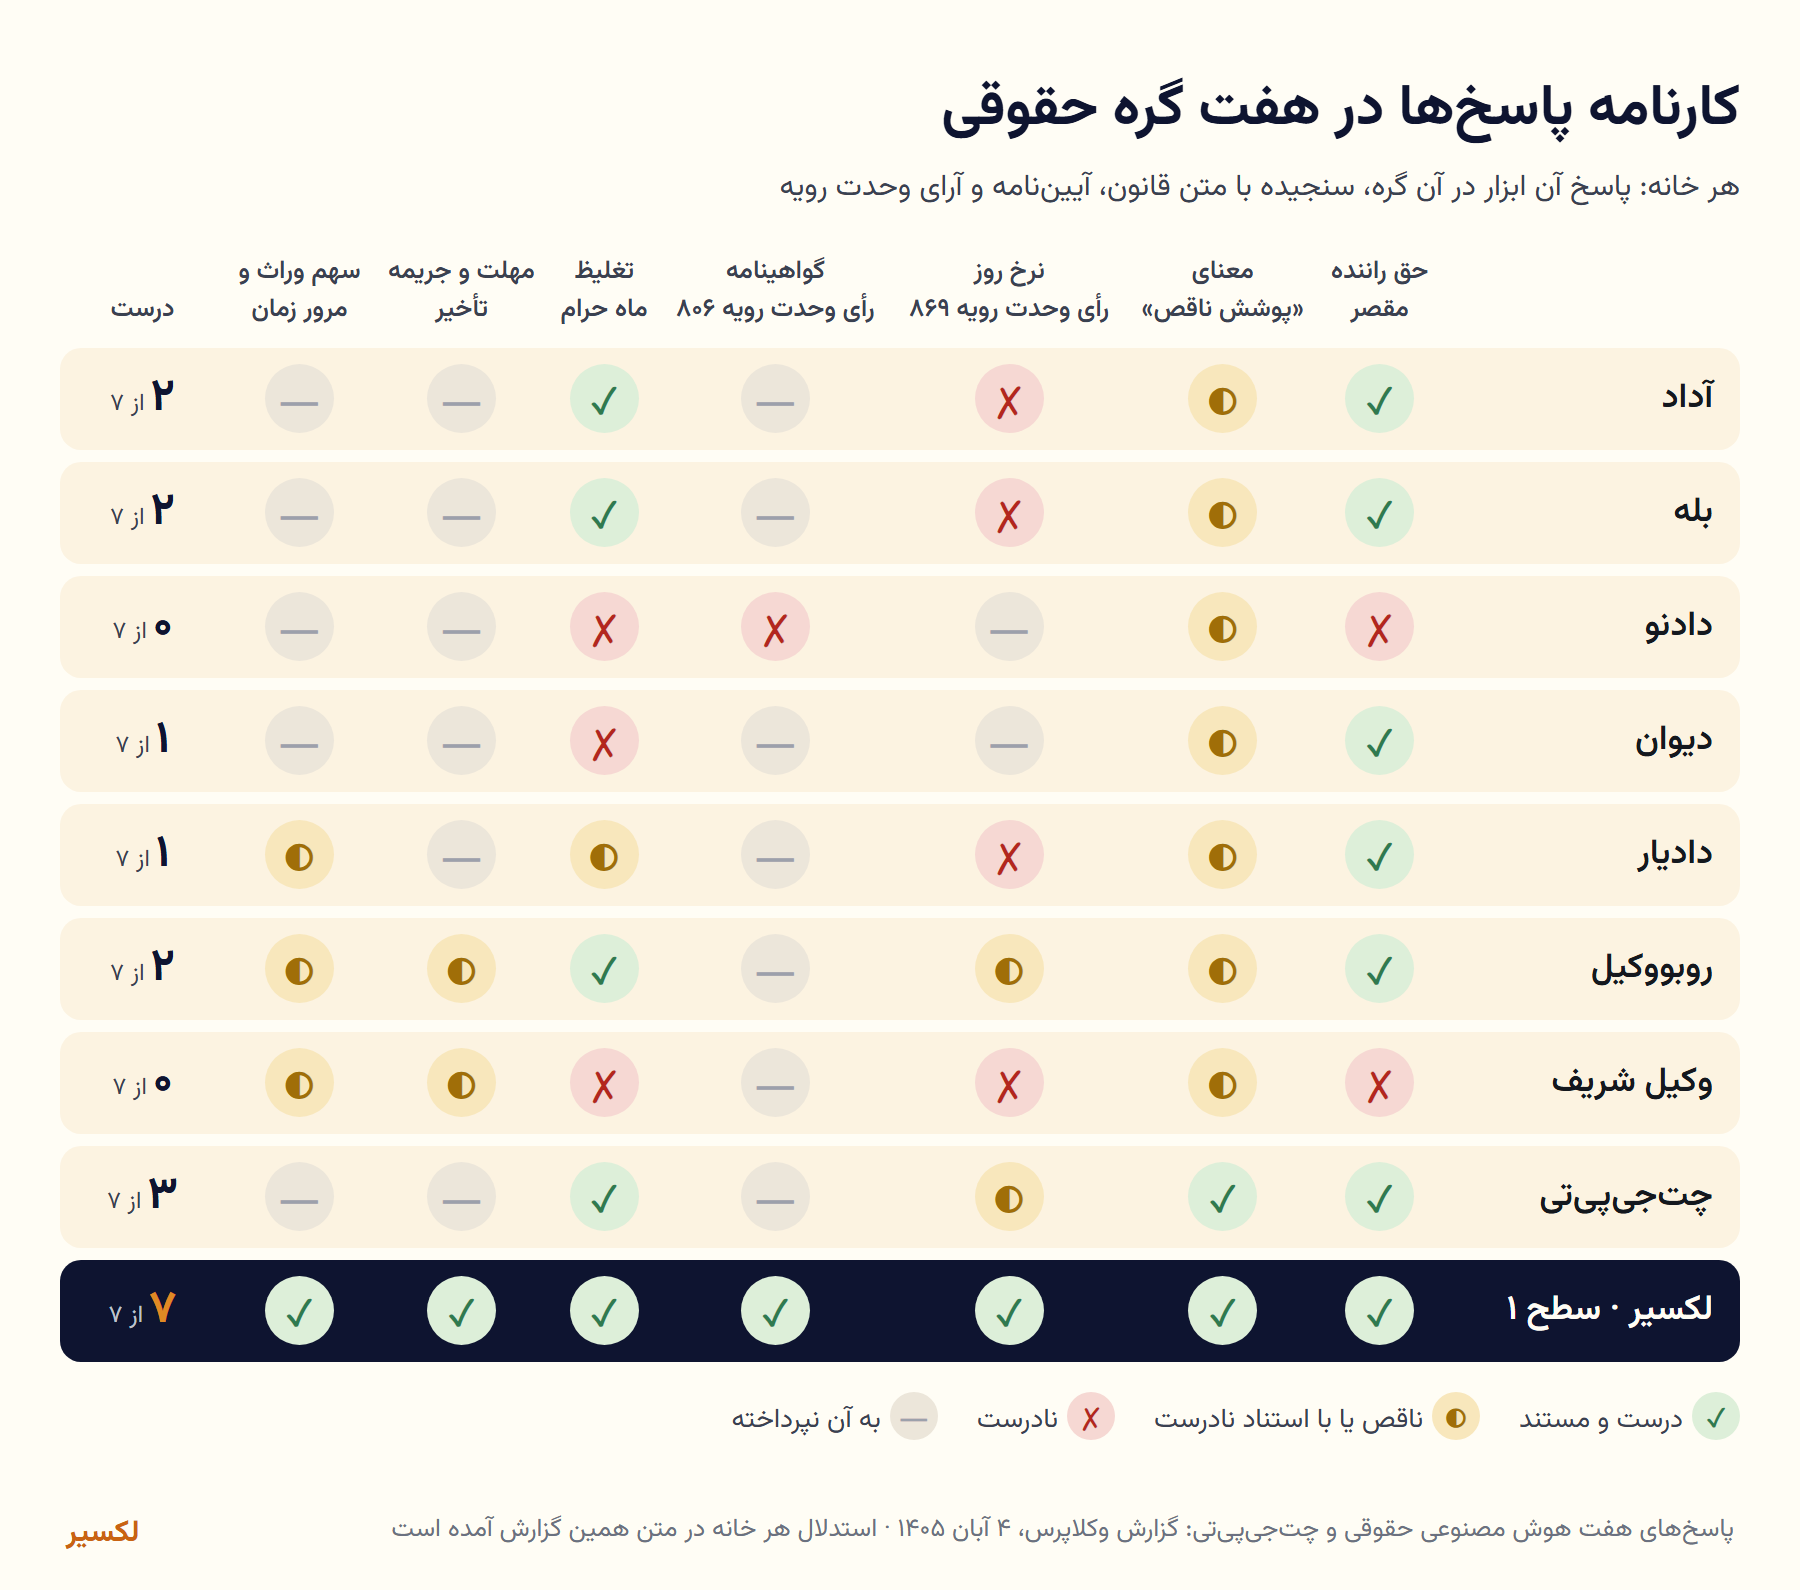
یافته اصلی: پرسش وکلاپرس هفت گره حقوقی جدا دارد. پاسخ سطح ۱ لکسیر هر هفت گره را درست و مستند حل کرد. بهترین پاسخ دیگر سه گره را درست حل کرد و هیچ پاسخ دیگری بیش از سه گره را درست نیاورد.
خلاصه یافتهها
- رأی وحدت رویه ۸۶۹ تعیینکنندهترین استناد این پرونده است و هیچیک از هشت پاسخ قبلی آن را پیدا نکرده بودند.
- در سه پاسخ قبلی تغلیظ ماه حرام را از بیمه حوادث راننده قابل مطالبه دانستند، در حالی که ماده ۳ قانون بیمه اجباری این را صریحا رد میکند.
- یک پاسخ درباره راننده بدون گواهینامه حکمی داد که با رأی وحدت رویه ۸۰۶ تعارض دارد.
- مهلت بیستروزه پرداخت و جریمه نیم در هزار، که حکم خاص راننده مسبب است، فقط در پاسخ لکسیر آمد.
- پاسخ لکسیر تنها پاسخی بود که از سطر اول اعلام کرد بدون مدرک مشروط است و واقعیت، اظهار و فرض را از هم جدا کرد.
پرسش و هفت گره حقوقی آن
پرسش وکلاپرس این بود: راننده مقصر تصادف فوت کرده و حادثه در ماه حرام رخ داده است. شرکت بیمه با این استدلال که بیمهنامه «پوشش کامل ندارد» از پرداخت خسارت فوت خودداری میکند. همچنین نمیپذیرد که به سبب وقوع حادثه و فوت در ماه حرام یکسوم بیش از دیه عادی بپردازد. در دادگاه چه دفاعی میتوان کرد؟
این پرسش کوتاه دستکم هفت گره حقوقی جدا از هم دارد و هر کدام حکم متفاوتی دارد:
- آیا راننده مقصر اصلا حقی در برابر بیمهگر دارد؟ اگر دارد، به چه عنوانی؟
- «پوشش کامل ندارد» دقیقا یعنی چه؟ کم بودن مبلغ ریالی بیمهنامه، نبودن پوشش، یا یکی از استثناهای قانونی؟
- اگر مبلغ مندرج در بیمهنامه کمتر از دیه روز باشد، تکلیف چیست؟
- اگر علت رد، یکی از استثناهای قانونی مانند نداشتن گواهینامه باشد، چه میشود؟
- آیا تغلیظ دیه در ماه حرام به راننده مسبب حادثه هم میرسد؟
- بیمهگر در چه مهلتی باید بپردازد و تأخیر او چه ضمانت اجرایی دارد؟
- چه کسی خواهان است، با چه سهمی، و در چه مهلتی باید اقدام کند؟
پاسخی که یکی از این گرهها را جا بیندازد، یا دو گره را بدون دلیل با هم خلط کند، در دادگاه به هزینه بیشتر موکل می انجامد!
نقشه مقررات حاکم
پیش از داوری، متن مقرراتی را که پاسخ درست بر آنها بنا میشود کنار هم میگذاریم:
- بند «ت» ماده ۱ قانون بیمه اجباری خسارات واردشده به شخص ثالث در اثر حوادث ناشی از وسایل نقلیه مصوب ۱۳۹۵: شخص ثالث هر کسی است که دچار خسارت شود «بهاستثنای راننده مسبب حادثه».
- ماده ۳ همان قانون: دارنده وسیله نقلیه مکلف است برای راننده مسبب حادثه بیمه حوادث بگیرد، «حداقل به میزان دیه مرد مسلمان در ماه غیرحرام». مبنای محاسبه خسارت راننده مسبب نیز صریحا دیه یا ارش «در ماه غیرحرام» است.
- ماده ۸ همان قانون: حداقل مبلغ بیمه در بخش خسارت بدنی اشخاص ثالث، معادل دیه یک مرد مسلمان «در ماههای حرام» است.
- آییننامه اجرایی ماده ۳ (بیمه حوادث راننده مسبب حادثه) مصوب ۲۸ تیر ۱۳۹۶: ماده ۲ (همزمانی مدت این بیمه با بیمه شخص ثالث)، ماده ۴ (تعهد بیمهگر برای فوت برابر مبلغ مندرج در بیمهنامه)، ماده ۶ (منع کسر یا رد خسارت به سبب اشتباه خود بیمهگر در صدور بیمهنامه)، ماده ۷ (موارد خارج از تعهد همان موارد مواد ۱۵ و ۱۷ قانون است)، ماده ۱۰ (فهرست مدارک) و ماده ۱۱ (مهلت بیستروزه، جریمه نیم در هزار، و پرداخت به وراث به نسبت سهمالارث).
- ماده ۵۵۵ قانون مجازات اسلامی مصوب ۱۳۹۲: هرگاه «رفتار مرتکب و فوت مجنیعلیه» هر دو در ماه حرام واقع شود، یکسوم دیه افزوده میشود.
- ماده ۴۹۰ قانون مجازات اسلامی: معیار پرداخت دیه، قیمت زمان پرداخت است.
- آرای وحدت رویه ۷۸۱ مورخ ۲۶ شهریور ۱۳۹۸، ۸۰۶ مورخ ۱۴ بهمن ۱۳۹۹ و ۸۶۹ مورخ ۲۵ شهریور ۱۴۰۴ هیأت عمومی دیوان عالی کشور. به حکم ماده ۴۷۱ قانون آیین دادرسی کیفری، این آرا برای همه دادگاهها لازمالاتباع است.
- نظریات مشورتی اداره کل حقوقی، از جمله ۷/۱۴۰۱/۲۳۳ و ۷/۱۴۰۳/۳۹۰. این نظریات راهنما هستند و برای دادگاه الزامآور نیستند.
- ماده ۳۶ قانون بیمه مصوب ۱۳۱۶: مرور زمان دعاوی ناشی از بیمه، دو سال از تاریخ حادثه.
گره اول: آیا راننده مقصر حقی دارد؟
در این گره بیشتر پاسخها درست بودند. آداد، بله، دیوان، دادیار، روبووکیل، چتجیپیتی و لکسیر همگی گفتند راننده مسبب «شخص ثالث» نیست و حقش از محل بیمه حوادث راننده موضوع ماده ۳ است.
استثنای مهم دادنو بود. پاسخ دادنو خواهان را زیاندیدهای فرض کرده که از راننده مقصر طلبکار است. بر همین پایه از «مسئولیت مدنی راننده مقصر» حرف زده و حتی پیشنهاد کرده مابقی از «مال ارث راننده مقصر» مطالبه شود. پرسش درباره خسارت فوت خود راننده است. خواهان چنین دعوایی در عمل وراث همان رانندهاند و طرح دعوا علیه ترکه مورث خودشان معنایی ندارد. وکیل شریف هم مسئله را در چارچوب بیمه شخص ثالث دید و پیشنهاد داد مابهالتفاوت از «وراث یا اموال راننده» گرفته شود.
گره دوم: «پوشش کامل ندارد» یعنی چه؟
این عبارت در نامه شرکتهای بیمه بسیار تکرار میشود و دستکم سه معنای متفاوت دارد. پاسخ حقوقی هر معنا هم متفاوت است:
- اول اینکه مبلغ ریالی بیمهنامه، که معمولا بر پایه نرخ دیه سال صدور است، از دیه روز کمتر باشد.
- دوم اینکه پوشش حوادث راننده اصلا برقرار نبوده یا حادثه بیرون از مدت اعتبار بیمهنامه رخ داده باشد.
- سوم اینکه یکی از استثناهای قانونی وجود داشته باشد، مانند نداشتن گواهینامه یا رانندگی در حال مستی.
چتجیپیتی دو حالت از این سه را از هم جدا کرد و این از نقاط قوت پاسخ او بود. اما پاسخ لکسیر هر سه حالت را جدا کرد و برای هر کدام حکم جداگانه داد:
- برای حالت اول، رأی وحدت رویه ۸۶۹ را آورد.
- برای حالت دوم، به تبصره ماده ۲ آییننامه اشاره کرد که مدت بیمه حوادث راننده را با بیمه شخص ثالث یکی میکند، و گفت بار اثبات وقوع حادثه در مدت اعتبار بر عهده مدعی است.
- برای حالت سوم، رأی وحدت رویه ۸۰۶ و استثناهای قانونی را آورد.
همچنین پیشنهاد داد پیش از هر اقدامی از بیمهگر خواسته شود علت رد را کتبی و مستند اعلام کند. آداد، دادنو، وکیل شریف و دیوان هم بر لزوم مطالبه علت مکتوب رد تأکید کرده بودند و این توصیه درستی است.
گره سوم: رأی وحدت رویه ۸۶۹ و مبلغ کمتر از دیه روز
مهمترین تفاوت پاسخها در همین گره است.
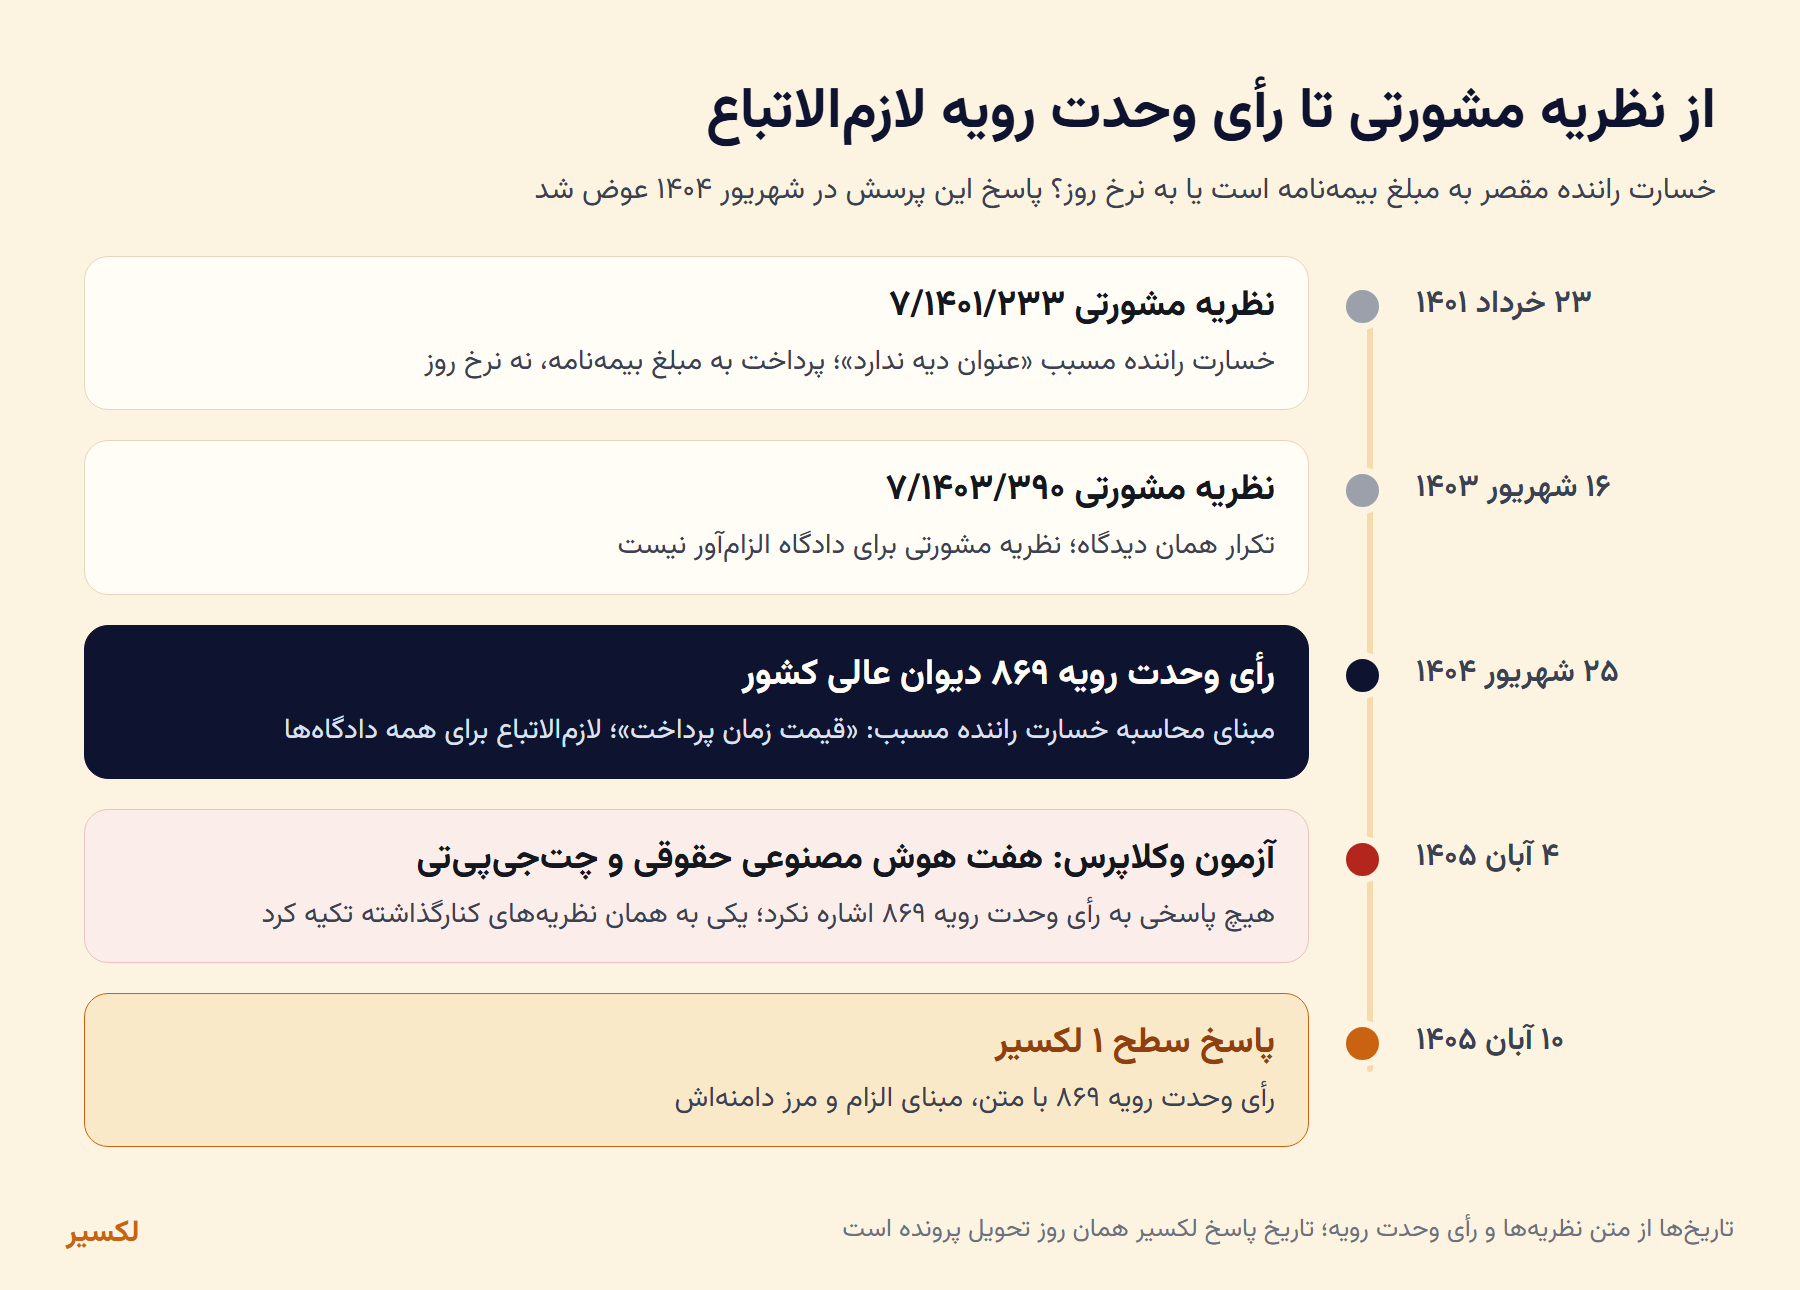
ماده ۴ آییننامه اجرایی ماده ۳ تعهد بیمهگر برای فوت را «معادل مبلغ مندرج در بیمهنامه» میداند و میگوید مجموع خسارت از این مبلغ بیشتر نخواهد شد. اداره کل حقوقی هم در نظریههای ۷/۱۴۰۱/۲۳۳ و ۷/۱۴۰۳/۳۹۰ همین راه را رفته بود. استدلال این نظریهها این بود که آنچه به راننده مسبب پرداخت میشود «عنوان دیه ندارد» و از جنس خسارت بیمهای است. پس ماده ۴۹۰ قانون مجازات اسلامی درباره قیمت زمان پرداخت شامل آن نمیشود. با این نگاه، اگر بیمهنامه سال قبل صادر شده و نرخ دیه امسال بالاتر رفته باشد، وراث فقط مبلغ ریالی قدیم را میگیرند.
هیأت عمومی دیوان عالی کشور در ۲۵ شهریور ۱۴۰۴ و با اکثریت آرا این نتیجه را کنار گذاشت. استدلال رأی ۸۶۹ این است که قانونگذار در ماده ۳ و ماده ۱۰ قانون بیمه اجباری برای جبران خسارت راننده مسبب از عنوان «دیه» و «ارش» استفاده کرده است. ماده ۴۹۰ قانون مجازات اسلامی هم معیار پرداخت دیه را قیمت زمان پرداخت قرار داده است. پس هرگاه راننده مسبب پیش از پایان مدت بیمهنامه آسیب ببیند و دیه یا ارش او از مبلغ مندرج در بیمهنامه بیشتر باشد، مبنای محاسبه خسارت «قیمت زمان پرداخت» است. رأی به ملاک رأی وحدت رویه ۷۸۱ هم استناد کرده است.
حالا پاسخها را با این رأی میسنجیم:
- آداد صریحا به همان دو نظریه مشورتی استناد کرد و نتیجه گرفت که مبلغ پرداختی به راننده مسبب مشمول محاسبه به قیمت زمان پرداخت نیست. این همان دیدگاهی است که رأی وحدت رویه ۸۶۹ بیش از یک سال پیش از انتشار گزارش وکلاپرس کنار گذاشته بود. آداد خودش یادآوری کرد که نظریه مشورتی برای دادگاه الزامآور نیست، ولی رأی وحدت رویهای را که الزامآور است ندید.
- بله گفت مطالبه مازاد بر تعهدات بیمهنامه «معمولا فاقد مبنای قانونی» است. پس از رأی ۸۶۹، این حکم دستکم برای اختلاف ناشی از نرخ دیه درست نیست.
- دادیار نوشت اگر بیمه میگوید پوشش کامل نیست، یعنی فقط تا سقف قرارداد میپردازد. این همان دفاعی است که رأی ۸۶۹ رد کرده است.
- وکیل شریف گفت پرداخت تا سقف تعهد انجام میشود و مابقی بر عهده وراث یا اموال راننده است؛ همان نتیجه، با خلطی که در گره اول دیدیم.
- چتجیپیتی گفت مطالبه مازاد «نیازمند مبنای قانونی یا قراردادی جداگانه است». این حرف درست است، اما آن مبنای جداگانه وجود دارد و مستندش رأی وحدت رویه ۸۶۹ است. پاسخ همان جایی متوقف شد که باید نتیجه میگرفت.
- روبووکیل به نتیجه درست رسید و گفت پرداخت باید به نرخ روز پرداخت باشد. ولی این نتیجه را به ماده ۱۰ آییننامه اجرایی نسبت داد. ماده ۱۰ آییننامه فقط فهرست مدارک لازم برای پرداخت خسارت است و درباره نرخ چیزی نمیگوید. در دادگاه، استناد نادرست به یک ماده حتی وقتی نتیجه درست است اعتبار لایحه را میکاهد.
- دادنو و دیوان به این مسئله نپرداختند.
پاسخ سطح ۱ لکسیر رأی ۸۶۹ را با شماره و تاریخ آورد و بند تعیینکننده آن را عینا نقل کرد. لازمالاتباع بودن آن را به ماده ۴۷۱ قانون آیین دادرسی کیفری مستند کرد و ماده ۴۹۰ قانون مجازات اسلامی را هم کنارش گذاشت. مهمتر اینکه مرز رأی را هم درست کشید: رأی وحدت رویه ۸۶۹ فقط مشکل کمی مبلغ ریالی را حل میکند. نبودن اصل پوشش یا وقوع حادثه بیرون از مدت بیمهنامه را جبران نمیکند. این مرزگذاری مانع میشود که موکل با اعتماد نابهجا به یک رأی وارد دعوایی شود که از پیش باخته است.
رأی وحدت رویه ۸۶۹، نظریه مشورتی را کنار گذاشته است؛ پاسخی که هنوز به آن نظریه تکیه میکند، در دادگاه برخلاف یک رأی لازمالاتباع استدلال میکند.
گره چهارم: گواهینامه، مستی و رأی وحدت رویه ۸۰۶
دادنو نوشت اگر راننده مقصر گواهینامه نداشته باشد، بیمه نخست خسارت را میپردازد و سپس از مقصر پس میگیرد. همین را برای مستی هم گفت. این قاعده ماده ۱۵ قانون بیمه اجباری است و برای حمایت از اشخاص ثالث زیاندیده وضع شده است.
رأی وحدت رویه ۸۰۶ دقیقا درباره همین موضوع است. هیأت عمومی دیوان عالی کشور گفته است وقتی زیاندیده خود مسبب حادثه باشد، پرداخت به او و سپس پس گرفتن همان مبلغ «کاری بیهوده و غیرعقلایی» است. هدف ماده ۱۵ حمایت از اشخاص ثالث است، نه مسبب حادثه. شرط داشتن گواهینامه هم در بند «پ» ماده ۱۰ آییننامه پیشبینی شده است. نتیجه رأی این است که بیمهگر برای خسارت بدنی راننده مسبب فاقد گواهینامه، از محل بیمهنامه موضوع ماده ۳، مسئولیتی ندارد.
بنابراین اگر علت واقعی «عدم پوشش» نداشتن گواهینامه باشد، پاسخ دادنو وراث را به دعوایی میفرستد که با یک رأی لازمالاتباع رد میشود. پاسخ لکسیر این خطر را با ذکر رأی ۸۰۶ از همان ابتدا روی میز گذاشت. نداشتن گواهینامه متناسب را هم یکی از فرضهای پاسخ اعلام کرد و گفت اگر این فرض نادرست باشد، تعهد بیمهگر از میان میرود.
گره پنجم: تغلیظ دیه در ماه حرام
این همان قسمتی است که پاسخها در آن بیشترین اختلاف را داشتند. دو استدلال مستقل نشان میدهد تغلیظ دیه از محل بیمه حوادث راننده قابل مطالبه نیست.
استدلال اول از خود ماده ۵۵۵ قانون مجازات اسلامی است. تغلیظ زمانی است که «رفتار مرتکب و فوت مجنیعلیه» هر دو در ماه حرام واقع شود. این ماده دو نفر را فرض گرفته است: یک مرتکب و یک مجنیعلیه. وقتی راننده با تقصیر خودش جان باخته، جانی دیگری در کار نیست که دیهای بر عهدهاش باشد و تغلیظ شود.
استدلال دوم از متن خاص ماده ۳ قانون بیمه اجباری است. مبنای محاسبه خسارت راننده مسبب صریحا «دیه مرد مسلمان در ماه غیرحرام» تعیین شده است. ماده ۸ همان قانون نشان میدهد این انتخاب آگاهانه بوده است: قانونگذار برای حداقل تعهدات بدنی اشخاص ثالث، دیه «در ماههای حرام» را مبنا گذاشته است. قانونی که در یک ماده ماه حرام را برگزیده و در ماده دیگر ماه غیرحرام را، به زبان روشن میان این دو گروه فرق گذاشته است.
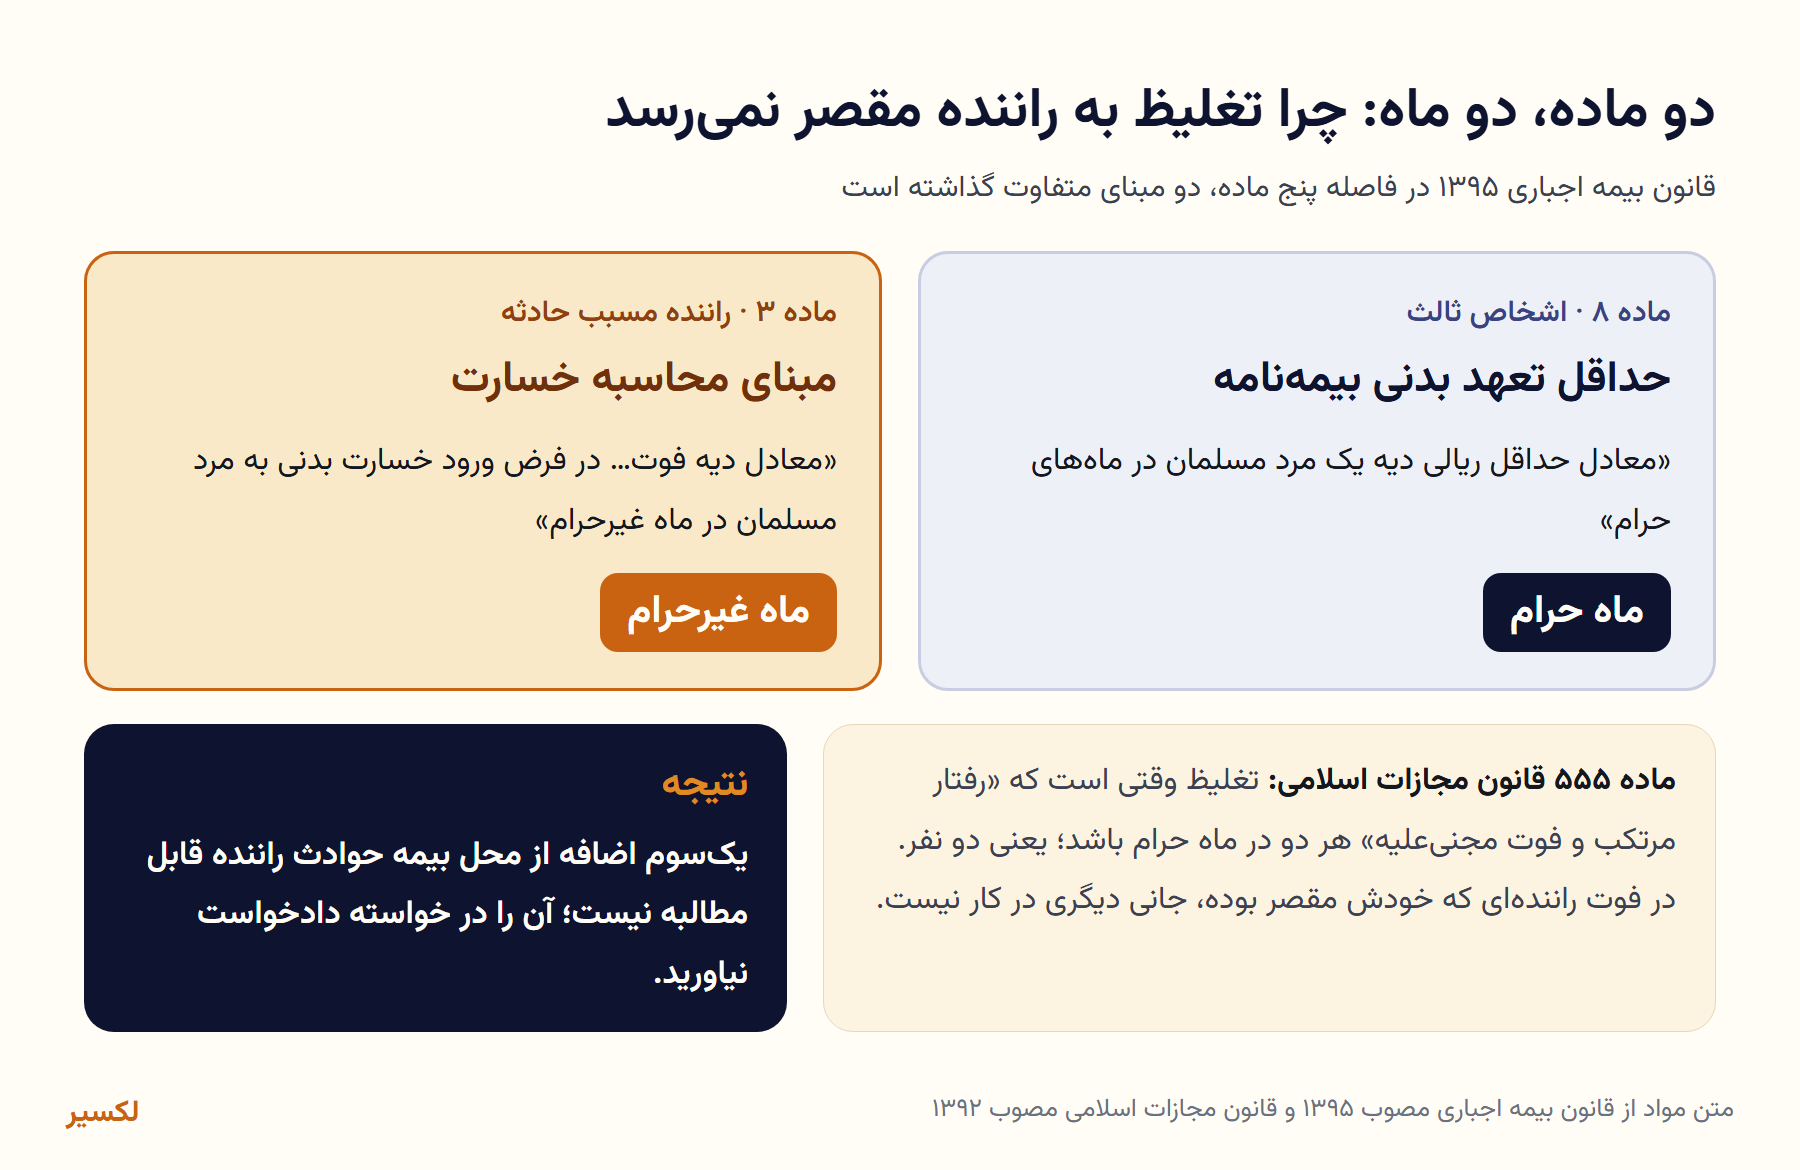
ممکن است کسی بپرسد: اگر رأی ۸۶۹ خسارت راننده را از جهت نرخ مانند دیه دیده، آیا تغلیظ هم به دنبالش نمیآید؟ پاسخ منفی است. رأی ۸۶۹ برای زمان محاسبه به ماده ۴۹۰ استناد کرده است. اما میزان پایه را خود ماده ۳ با قید «ماه غیرحرام» تعیین کرده و رأی ۸۶۹ این قید را عینا نقل کرده و دست نزده است. پاسخ لکسیر به همین نکته تصریح کرد که رأی ۸۶۹ صرفا ناظر بر احتساب خسارت به قیمت زمان پرداخت است و تغلیظ را به راننده مسبب تسری نمیدهد.
حالا پاسخها را مرور میکنیم:
- دادنو گفت دیه ماه حرام حکم قانون است و بیمه موظف است مبلغ کامل را با یکسوم اضافه بپردازد. این نتیجه نادرست است و از همان خلط شخص ثالث و راننده مسبب در گره اول ناشی شده است.
- دیوان ماده ۵۵۵ را بهعنوان «دفاع» در برابر بیمه پیشنهاد کرد و به مواد ۹ و ۱۰ قانون استناد کرد. ماده ۹ صریحا درباره اشخاص ثالث است و ماده ۱۰ تعهد بیمهگر را «تا سقف تعهدات بیمهنامه» میگذارد. هیچکدام برای راننده مسبب حق تغلیظ نمیسازد.
- وکیل شریف پیشنهاد کرد در دادخواست «دیه کامل به اضافه یکسوم» خواسته شود. این یعنی پرداخت هزینه دادرسی برای بخشی از خواسته که به احتمال زیاد رد میشود.
- دادیار گفت اگر در بیمهنامه «دیه کامل» قید شده باشد، شاید بتوان یکسوم اضافه را خواست. این احتمال با صراحت ماده ۳ سازگار نیست.
- بله، آداد، روبووکیل و چتجیپیتی به نتیجه درست رسیدند. روبووکیل استدلال ماده ۵۵۵ را هم بهدرستی پیش کشید.
پاسخ لکسیر علاوه بر نتیجه درست، یک توصیه عملی هم داد: خواسته تغلیظ را در ستون خواسته دادخواست ننویسید. هزینه دادرسی دعاوی مالی به نسبت مبلغ خواسته گرفته میشود و یکسوم دیه رقم کوچکی نیست.
پاسخ حقوقی خوب فقط نمیگوید چه چیزی درست است؛ میگوید کدام ادعا را نباید مطرح کرد تا موکل هزینه دادرسی بیهوده نپردازد.
گره ششم: مهلت پرداخت و جریمه تأخیر
برای خسارت راننده مسبب، ماده ۱۱ آییننامه اجرایی ماده ۳ حکم روشنی دارد. بیمهگر باید حداکثر ظرف بیست روز از تکمیل مدارک بپردازد. اگر با وجود کامل بودن مدارک نپردازد، علاوه بر اصل خسارت، برای هر روز تأخیر نیم در هزار مبلغ خسارت را به ذینفع بدهکار است.
روبووکیل برای مهلت پرداخت به مواد ۳۱ و ۳۲ قانون بیمه اجباری استناد کرد و خسارت تأخیر را بر پایه نرخ تورم و ماده ۵۲۲ قانون آیین دادرسی مدنی خواست. ماده ۳۱ قانون مهلت پانزدهروزه پرداخت در نظام عمومی قانون را میگوید و جریمه تأخیر آن نظام در ماده ۳۳ آمده است. برای راننده مسبب، حکم خاص آییننامه حاکم است. وکیل شریف هم فقط بهطور کلی از «خسارت تأخیر» یاد کرد.
پاسخ لکسیر مهلت بیستروزه و جریمه نیم در هزار را آورد. یادآوری کرد که این مهلت از تاریخ تکمیل مدارک شروع میشود، نه از تاریخ حادثه. بر همین اساس توصیه کرد رسید تحویل مدارک نگه داشته شود، چون مبنای محاسبه جریمه همان رسید است.
گره هفتم: خواهان، سهم وراث و مهلت اقامه دعوا
تبصره ۲ ماده ۱۱ آییننامه میگوید در صورت فوت بیمهشده، خسارت به وراث قانونی یا نماینده قانونی آنها و به نسبت سهمالارث پرداخت میشود. پس هر وارث فقط نسبت به سهم خودش ذینفع است و مطالبه کل مبلغ یا حضور همه وراث را لازم دارد یا وکالت از همه آنها. دادیار به گواهی حصر وراثت اشاره کرد، روبووکیل از پرداخت به ورثه قانونی گفت و وکیل شریف مدارک شناسایی وراث را در فهرست مدارک آورد. پاسخ لکسیر سمت خواهان را جدا بررسی کرد و آن را یکی از فرضهای صریح پاسخ قرار داد.
درباره مرور زمان، ماده ۳۶ قانون بیمه مصوب ۱۳۱۶ مرور زمان دعاوی ناشی از بیمه را دو سال از تاریخ حادثه میداند. وکیل شریف بهطور کلی گفت مهلت را بررسی کنید. پاسخ لکسیر ماده را با شماره آورد. صادقانه هم گفت که اعمال آن بر دعاوی قانون بیمه اجباری در رویه قضایی محل اختلاف است و توصیه کرد برای احتیاط، اقدام بیش از دو سال از تاریخ حادثه عقب نیفتد.
یک هشدار عملی هم فقط در پاسخ لکسیر آمد: امضای فرم تسویه قطعی یا اسقاط حق میتواند راه مطالبه مابهالتفاوت نرخ روز را ببندد. هر دریافتی باید با قید مکتوب «علیالحساب» باشد. این همان دامی است که بسیاری از وراث در شعبه خسارت در آن میافتند.
کارنامه کوتاه پاسخها
- آداد: تفکیک خوب ثالث و راننده و نتیجه درست درباره تغلیظ. اما در مسئله نرخ، به نظریههای مشورتیای تکیه کرد که رأی وحدت رویه لازمالاتباع ۸۶۹ برخلاف آنها صادر شده است.
- بله: کوتاه و در مسئله تغلیظ درست. اما مطالبه مازاد بر سقف بیمهنامه را بیمبنا دانست، که پس از رأی ۸۶۹ دستکم درباره نرخ دیه درست نیست.
- دادنو: خلط راننده مسبب با شخص ثالث، نتیجه نادرست درباره تغلیظ، و توصیهای درباره گواهینامه که با رأی ۸۰۶ تعارض دارد.
- دیوان: ماده ۵۵۵ را دفاع وراث معرفی کرد و به مواد ۹ و ۱۰ قانون تکیه کرد که برای راننده مسبب حق تغلیظ نمیسازند.
- دادیار: تفکیک درست بیمه ثالث و حوادث راننده. اما «پوشش ناقص» را همان سقف قرارداد دانست و در مسئله تغلیظ راه احتمالی بیپشتوانهای باز گذاشت.
- روبووکیل: قویترین پاسخ در میان هفت دستیار حقوقی. نتیجه درست در نرخ روز و تغلیظ، با استدلال درست ماده ۵۵۵. اما استناد نادرست به ماده ۱۰ آییننامه برای نرخ روز، مهلت و جریمه تأخیر از نظام اشخاص ثالث، و بدون ذکر رأی وحدت رویه ۸۶۹.
- وکیل شریف: فهرست کاربردی مدارک و گامهای غیرقضایی. اما توصیه به مطالبه یکسوم اضافه در دادخواست، و ارجاع مابهالتفاوت به وراث یا اموال خود راننده.
- چتجیپیتی: منسجم، با تفکیک درست دو مسئله و نتیجه درست درباره تغلیظ. اما در مسئله سقف تعهد بدون نتیجه ماند و رأی وحدت رویه ۸۶۹ را پیدا نکرد.
- لکسیر، سطح ۱ مشاوره: هر هفت گره را جدا و مستند حل کرد؛ از رأی وحدت رویه ۸۶۹ و مرز دامنهاش تا رأی ۸۰۶، رد مستدل تغلیظ، مهلت بیستروزه و جریمه نیم در هزار، سهم وراث، مرور زمان و دام تسویه قطعی.
پاسخ کامل لکسیر را خودتان بخوانید
داوری درباره پاسخی که خواننده نمیبیند منصفانه نیست. برای همین متن کامل پاسخ سطح ۱ لکسیر به همین پرسش را در بخش نمونهکارها گذاشتهایم. این متن همان است که هوشواره حقوقی لکسیر تولید کرد و تحویل شد، بدون دخالت انسان؛ پرسش عینا همان بود و فقط نام، کد ملی و تلفن پرسشگر از آن حذف شده است.
پاسخ کامل هفت بخش دارد: خلاصه پرسش، آنچه پاسخ بر آن استوار است، پاسخ کوتاه، تحلیل حقوقی در هفت بند، سه مسیر پیش رو، مهلتها و هشدارها، و قدم بعدی در پنج گام.
یک تفاوت ساختاری: پاسخ مشروط
پرسش وکلاپرس هیچ مدرکی همراه نداشت: نه بیمهنامه، نه گزارش پلیس، نه نامه رد خسارت. بیشتر پاسخها با این حال طوری نوشته شده بودند که انگار واقعیتها روشن است.
پاسخ لکسیر از همان سطر اول اعلام کرد که بدون این اسناد، پاسخ مشروط است. سپس سه دسته را از هم جدا کرد: واقعیتهای مستند (که در این پرسش هیچ نبود)، واقعیتهای به گفته پرسشگر، و فرضهایی که پاسخ بر آنها بنا شده است. برای هر فرض هم گفت اگر نادرست باشد چه چیزی تغییر میکند. سه فرض اصلی اینها بود: شمول قانون ۱۳۹۵ بر تاریخ حادثه، نبودن موانع قانونی مانند گواهینامه، و سمت قانونی خواهان.
این شیوه استدلال و مشاوره حقوقی، تشریفات نیست. وکیلی که این پاسخ را میخواند میداند کدام جمله بر سند استوار است و کدام بر حرف موکل، و با رسیدن کدام مدرک کدام نتیجه ممکن است عوض شود. در پایان هم سه مسیر پیش رو آمده است: اظهارنامه و شکایت به بیمه مرکزی، دعوای حقوقی، و سازش. برای هر کدام مرجع، پیشنیاز، مزایا، معایب، هزینه، زمان و خطر جداگانه گفته شده و ترتیب پیشنهادی میان آنها هم روشن است.
چرا این تفاوتها پیش میآید؟
هیچکدام از این خطاها از کمبود «هوش» نبود. ریشه آنها سه چیز بود:
- بهروز بودن دانش: رأی وحدت رویه ۸۶۹ در شهریور ۱۴۰۴ صادر شده است. ابزاری که آرای وحدت رویه جدید را نمیشناسد، با اطمینان کامل از دیدگاهی دفاع میکند که دیوان عالی کشور کنار گذاشته است.
- سلسلهمراتب منابع: نظریه مشورتی، آییننامه، قانون و رأی وحدت رویه هموزن نیستند. پاسخی که نظریه مشورتی را بر رأی لازمالاتباع مقدم کند، در دادگاه شکست میخورد.
- قاعده خاص در برابر قاعده عام: بیشتر خطاها از اینجا آمد که قاعده عام دیه یا نظام اشخاص ثالث، بر جای حکم خاص راننده مسبب نشست.
لکسیر برای همین سه مسئله طراحی شده است. پاسخ بر پایه مقررات و آرای جدید ساخته میشود، استنادها پیش از تحویل بازبینی میشود، و هر پاسخ مرز میان «سند»، «اظهار» و «فرض» را روشن نگه میدارد.
محدودیت این مقایسه
یک پرسش برای داوری قطعی درباره هیچ ابزاری کافی نیست. وکلاپرس هم به همین دلیل از رتبهبندی خودداری کرد. ما هم ذینفعیم و این را پنهان نمیکنیم. برای همین هر داوری در این گزارش را به متن مقررهای برگرداندیم که شماره و تاریخش را آوردهایم، و پاسخ خودمان را هم کامل منتشر کردیم تا خواننده بتواند خودش بسنجد. پاسخهای دیگر دستیارها همان است که وکلاپرس منتشر کرده است.
پرسشهای پرتکرار
آیا وراث راننده مقصر میتوانند خسارت فوت او را از بیمه بگیرند؟
بله، به شرط اینکه بیمه حوادث راننده موضوع ماده ۳ قانون بیمه اجباری در تاریخ حادثه معتبر بوده باشد و مانع قانونی مانند نداشتن گواهینامه متناسب وجود نداشته باشد. راننده مسبب شخص ثالث نیست، ولی ذینفع قانونی بیمه حوادث راننده است. خسارت به نسبت سهمالارث به وراث پرداخت میشود.
اگر مبلغ بیمهنامه کمتر از دیه امسال باشد، بیمه فقط همان مبلغ را میپردازد؟
خیر. طبق رأی وحدت رویه ۸۶۹ مورخ ۲۵ شهریور ۱۴۰۴ هیأت عمومی دیوان عالی کشور، اگر آسیب در مدت اعتبار بیمهنامه رخ داده و دیه از مبلغ مندرج بیشتر باشد، مبنای محاسبه خسارت راننده مسبب قیمت زمان پرداخت است. این رأی برای همه دادگاهها لازمالاتباع است.
آیا برای فوت راننده مقصر در ماه حرام یکسوم دیه اضافه پرداخت میشود؟
از محل بیمه حوادث راننده، خیر. ماده ۳ قانون بیمه اجباری مبنای محاسبه را دیه در ماه غیرحرام قرار داده است و ماده ۵۵۵ قانون مجازات اسلامی هم مرتکب و مجنیعلیه جداگانهای را فرض میگیرد. بهتر است این بخش در خواسته دادخواست نیاید تا هزینه دادرسی بیشتری پرداخت نشود.
اگر راننده گواهینامه نداشته باشد چه میشود؟
طبق رأی وحدت رویه ۸۰۶، بیمهگر در برابر خسارت بدنی راننده مسبب فاقد گواهینامه، از محل بیمه حوادث راننده مسئولیتی ندارد. قاعده «اول پرداخت، بعد بازیافت» ماده ۱۵ قانون فقط از اشخاص ثالث زیاندیده حمایت میکند.
بیمه در چه مهلتی باید پرداخت کند؟
حداکثر بیست روز از تاریخ تکمیل مدارک، طبق ماده ۱۱ آییننامه اجرایی ماده ۳. پس از آن، برای هر روز تأخیر نیم در هزار مبلغ خسارت بهعنوان جریمه به ذینفع تعلق میگیرد. رسید تحویل مدارک را نگه دارید.
اگر شما هم با شرکت بیمه بر سر خسارت اختلاف دارید، پرسش خود را همراه مدارک پرونده در مشاوره لکسیر ثبت کنید یا پیش از آن پاسخ کامل همین پرسش را بخوانید.